پیشبینی جریان نقدی چیست؟ راهنمای مدیریت نقدینگی کسبوکارها
سودآوری همیشه به معنای داشتن نقدینگی کافی نیست. ممکن است یک شرکت فروش بالایی داشته باشد و در صورت سود و زیان نیز عملکرد مناسبی نشان دهد، اما هنگام پرداخت حقوق کارکنان، تسویه بدهی تأمینکنندگان یا انجام تعهدات مالی با کمبود وجه نقد مواجه شود.
علت این موضوع، تفاوت میان زمان شناسایی درآمد و هزینه در حسابداری و زمان واقعی دریافت و پرداخت پول است. پیشبینی جریان نقدی به مدیران کمک میکند این فاصله زمانی را شناسایی کنند و پیش از ایجاد بحران نقدینگی، تصمیم مناسب بگیرند.
پیشبینی جریان نقدی چیست؟
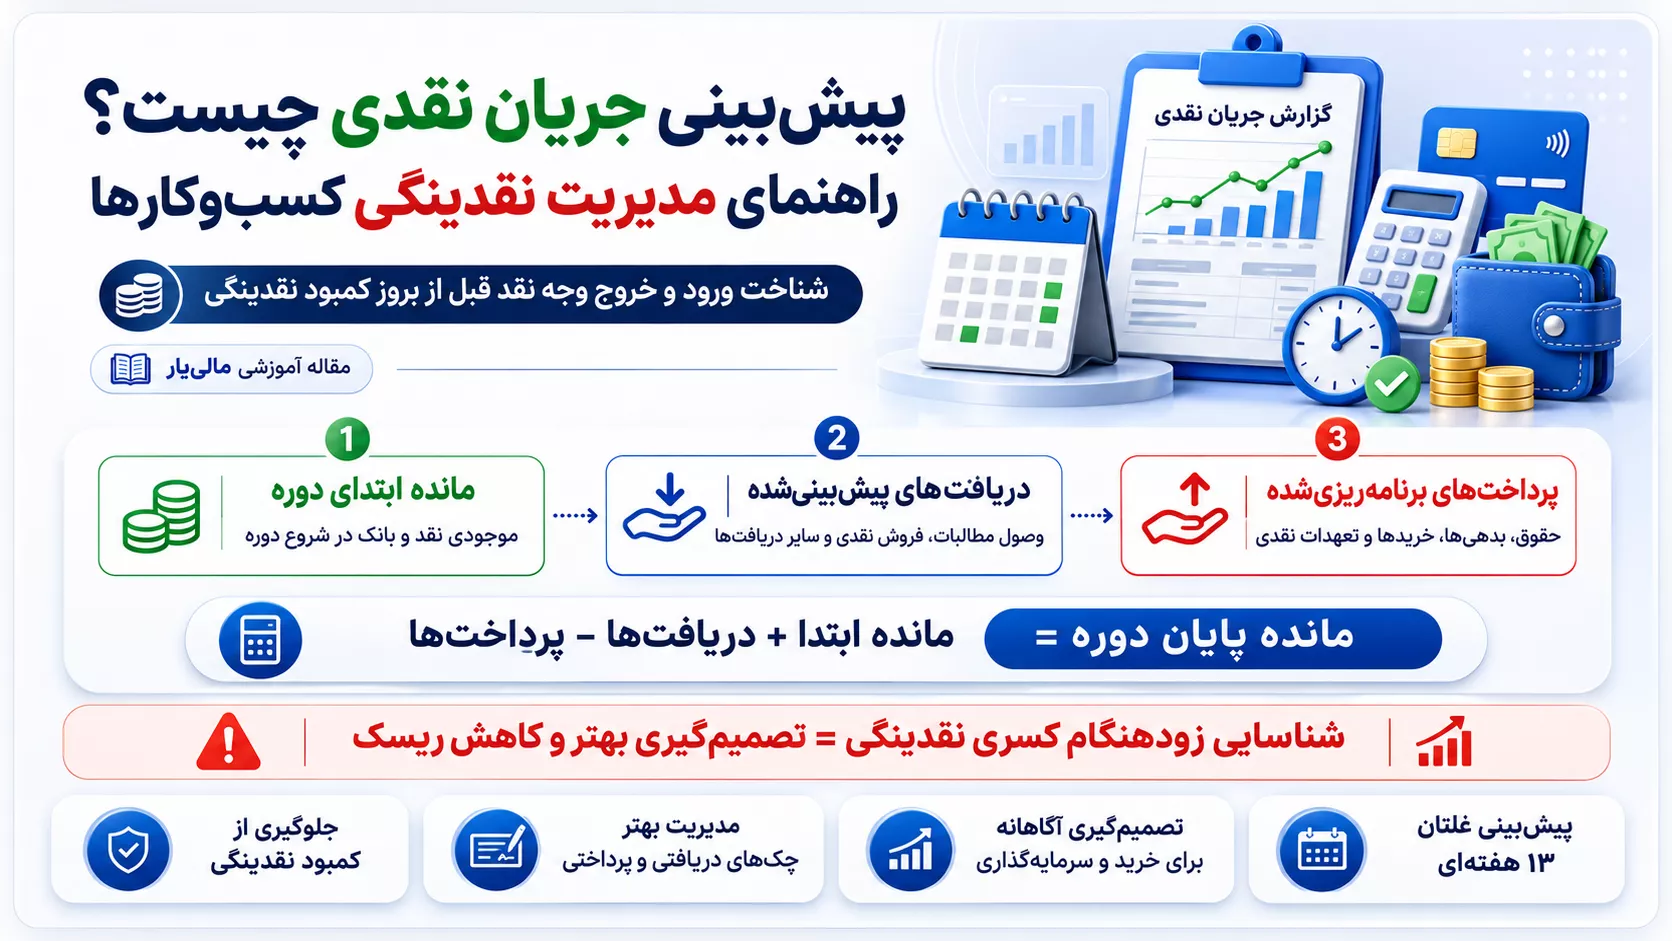
پیشبینی جریان نقدی یا Cash Flow Forecasting فرایند برآورد ورود و خروج وجه نقد در یک دوره آینده است. این دوره میتواند روزانه، هفتگی، ماهانه یا حتی سالانه باشد.
در این فرایند، مانده نقد ابتدای دوره، دریافتهای موردانتظار و پرداختهای برنامهریزیشده بررسی میشوند تا مانده نقد احتمالی پایان دوره مشخص شود.
فرمول اصلی عبارت است از:
مانده پایان دوره = مانده ابتدا + دریافتها − پرداختها
برای مثال، اگر شرکتی در ابتدای ماه 300 میلیون تومان موجودی نقد داشته باشد، انتظار دریافت 500 میلیون تومان وجه نقد را داشته باشد و پرداختهای پیشبینیشده آن 650 میلیون تومان باشد، مانده نقد پایان ماه برابر با 150 میلیون تومان خواهد بود.
این محاسبه ساده، نقطه شروع مدیریت حرفهای نقدینگی است؛ اما برای تصمیمگیری دقیق باید زمانبندی دریافتها و پرداختها نیز بررسی شود.
تفاوت سود حسابداری و جریان نقدی
یکی از اشتباهات متداول در مدیریت مالی، یکسان دانستن سود با موجودی نقد است.
فرض کنید شرکتی کالایی را به مبلغ 800 میلیون تومان بهصورت اعتباری فروخته است. این معامله ممکن است با رعایت شرایط شناسایی درآمد، در گزارش سود و زیان ثبت شود؛ اما تا زمانی که مشتری وجه معامله را پرداخت نکرده، نقدینگی جدیدی وارد حساب بانکی شرکت نشده است.
از طرف دیگر، ممکن است شرکت بابت خرید تجهیزات وجه نقد پرداخت کند، درحالیکه کل مبلغ آن در همان دوره بهعنوان هزینه صورت سود و زیان شناسایی نشود.
بنابراین صورت سود و زیان، وضعیت عملکرد مالی را نشان میدهد، درحالیکه جریان نقدی بر ورود و خروج واقعی وجه نقد تمرکز دارد.
چرا پیشبینی جریان نقدی برای کسبوکارها ضروری است؟
جلوگیری از کمبود نقدینگی
مهمترین کاربرد پیشبینی جریان نقدی، شناسایی دورههایی است که پرداختهای شرکت از موجودی نقد و دریافتهای موردانتظار بیشتر میشوند.
برای مثال، اگر شرکت بداند سه هفته دیگر باید 400 میلیون تومان بابت خرید مواد اولیه پرداخت کند، میتواند از امروز برای وصول مطالبات یا تنظیم زمان پرداخت برنامهریزی کند.
مدیریت بهتر چکهای دریافتی و پرداختی
چکهای دریافتی و پرداختی از عوامل مهم در برنامهریزی نقدینگی هستند. بااینحال، تاریخ سررسید چک دریافتی الزاماً به معنای وصول قطعی آن نیست.
در یک پیشبینی محافظهکارانه، بهتر است احتمال تأخیر در وصول نیز در نظر گرفته شود.
تصمیمگیری درباره خرید و سرمایهگذاری
شرکتی که وضعیت نقدینگی آینده خود را میشناسد، میتواند با آگاهی بیشتری درباره خرید تجهیزات، افزایش موجودی کالا یا توسعه فعالیت تصمیم بگیرد.
کاهش هزینههای تأمین مالی
شناسایی زودهنگام کسری نقدینگی ممکن است فرصت بیشتری برای مذاکره با مشتریان، تأمینکنندگان یا منابع تأمین مالی فراهم کند.
در مقابل، تصمیمگیری در لحظه بحران معمولاً گزینههای محدودتری در اختیار مدیران قرار میدهد.
آموزش تهیه جدول پیشبینی جریان نقدی
یکی از روشهای کاربردی برای شرکتهای کوچک و متوسط، تهیه جدول پیشبینی نقدینگی بهصورت هفتگی است.
در این روش، ابتدا مانده واقعی بانکها و صندوقها ثبت میشود. سپس دریافتها و پرداختهای موردانتظار هر هفته در جدول قرار میگیرند.
مثال کاربردی پیشبینی نقدینگی چهار هفتهای
فرض کنید مانده نقد ابتدای دوره یک شرکت 200 میلیون تومان است و برنامه دریافت و پرداخت آن به شکل زیر پیشبینی میشود.
تمام ارقام جدول به میلیون تومان هستند.
| شرح | هفته اول | هفته دوم | هفته سوم | هفته چهارم |
|---|---|---|---|---|
| مانده ابتدای هفته | 200 | 230 | 140 | 50 |
| دریافتهای نقدی | 180 | 120 | 250 | 300 |
| پرداختهای نقدی | 150 | 210 | 340 | 200 |
| مانده پایان هفته | 230 | 140 | 50 | 150 |
با وجود مثبت بودن مانده نقد پایان تمام هفتهها، موجودی نقد شرکت در هفته سوم به 50 میلیون تومان کاهش پیدا میکند.
اگر حداقل نقدینگی موردنیاز برای عملیات روزمره شرکت 100 میلیون تومان باشد، در هفته سوم کسری نسبت به حداقل نقدینگی به میزان 50 میلیون تومان ایجاد میشود.
این مثال نشان میدهد که مثبت بودن مانده پایان دوره بهتنهایی کافی نیست. شرکت باید حداقل وجه نقد موردنیاز خود را نیز مشخص کند.
پیشبینی جریان نقدی 13 هفتهای چیست؟
پیشبینی 13 هفتهای یکی از روشهای کاربردی برنامهریزی کوتاهمدت نقدینگی است. این روش تقریباً سه ماه آینده را پوشش میدهد و امکان بررسی هفتگی دریافتها و پرداختها را فراهم میکند.
در این مدل، شرکت هر هفته اطلاعات واقعی را جایگزین پیشبینی هفته سپریشده میکند و یک هفته جدید به انتهای برنامه میافزاید.
به این روش، پیشبینی غلتان یا Rolling Forecast گفته میشود.
چه اطلاعاتی برای پیشبینی 13 هفتهای لازم است؟
برای تهیه این گزارش، اطلاعات مانده حسابهای بانکی، صندوقها، مطالبات مشتریان، بدهی تأمینکنندگان، چکها، حقوق کارکنان، اقساط تسهیلات و سایر تعهدات نقدی موردنیاز است.
نکته مهم این است که دریافتهای احتمالی و قطعی از یکدیگر تفکیک شوند. برای مثال، فروش پیشبینیشدهای که هنوز قرارداد آن نهایی نشده، نباید با همان درجه اطمینان یک چک وصولشده در نظر گرفته شود.
سه سناریوی مهم در مدیریت نقدینگی
برای تصمیمگیری بهتر، توصیه میشود پیشبینی جریان نقدی فقط به یک حالت محدود نشود.
در سناریوی خوشبینانه، فرض میشود بیشتر مطالبات در موعد مقرر وصول میشوند و فروش مطابق برنامه تحقق پیدا میکند.
در سناریوی مبنا، از محتملترین زمانبندی دریافتها و پرداختها استفاده میشود.
در سناریوی بدبینانه، احتمال تأخیر مشتریان، افزایش برخی هزینهها یا کاهش دریافتهای نقدی در نظر گرفته میشود.
مقایسه این سناریوها به مدیران نشان میدهد کسبوکار در شرایط نامطلوب تا چه اندازه توان پرداخت تعهدات خود را خواهد داشت.
اشتباهات رایج در پیشبینی جریان نقدی
یکی از اشتباهات مهم، ثبت تمام فروشها بهعنوان دریافت نقدی همان دوره است. فروش اعتباری باید براساس تاریخ وصول موردانتظار وارد پیشبینی شود.
اشتباه دیگر، فراموش کردن پرداختهای غیرمستمر مانند خرید دارایی، اقساط تسهیلات یا تسویه بدهیهای معوق است.
همچنین برخی شرکتها پیشبینی را یک بار تهیه میکنند و برای چند ماه بدون بهروزرسانی از آن استفاده میکنند. درحالیکه تغییر شرایط بازار و رفتار پرداخت مشتریان میتواند اعتبار پیشبینی اولیه را کاهش دهد.
نقش نرمافزار خزانهداری در مدیریت جریان نقدی
هرچه تعداد تراکنشهای یک شرکت بیشتر باشد، جمعآوری دستی اطلاعات برای پیشبینی نقدینگی دشوارتر میشود.
یک سیستم خزانهداری منظم میتواند اطلاعات دریافتها، پرداختها، حسابهای بانکی و چکها را در یک محیط متمرکز نگهداری کند. این دادهها مبنای مناسبی برای تهیه پیشبینی نقدینگی هستند.
البته وجود اطلاعات ثبتشده به معنای تولید خودکار پیشبینی نیست. برای تهیه گزارش آیندهنگر، باید زمانبندی و احتمال تحقق جریانهای نقدی نیز مشخص شود.
در نرمافزار حسابداری مالییار، امکانات مدیریت خزانه، دریافت و پرداخت و گزارشگیری مالی برای ساماندهی اطلاعات حسابداری در دسترس است. این اطلاعات میتوانند مبنای تحلیل نقدینگی و برنامهریزی مالی قرار گیرند.
پرسشهای متداول
پیشبینی جریان نقدی با صورت جریان وجوه نقد چه تفاوتی دارد؟
صورت جریان وجوه نقد معمولاً گزارشی از جریانهای نقدی تحققیافته در یک دوره مالی است، درحالیکه پیشبینی جریان نقدی به دریافتها و پرداختهای احتمالی آینده میپردازد.
بهترین بازه زمانی برای پیشبینی نقدینگی چیست؟
این موضوع به نوع فعالیت شرکت بستگی دارد. کسبوکارهایی با گردش نقدی بالا ممکن است به پیشبینی روزانه نیاز داشته باشند، درحالیکه برای برخی مجموعهها گزارش هفتگی یا ماهانه مناسبتر است.
آیا میتوان با اکسل جریان نقدی را پیشبینی کرد؟
بله. برای کسبوکارهای کوچک میتوان از اکسل استفاده کرد. با افزایش تعداد حسابها، اسناد و کاربران، استفاده از اطلاعات متمرکز حسابداری و خزانهداری میتواند فرایند تهیه گزارش را سادهتر کند.
آیا پیشبینی جریان نقدی همیشه دقیق است؟
خیر. پیشبینی به فرضیات و اطلاعات موجود وابسته است. بهتر است بهصورت مستمر با نتایج واقعی مقایسه و اصلاح شود.
جمعبندی
پیشبینی جریان نقدی ابزاری مهم برای جلوگیری از کمبود نقدینگی، مدیریت تعهدات و تصمیمگیری آگاهانه درباره منابع مالی است.
کسبوکارهایی که زمانبندی دریافتها و پرداختهای خود را بهصورت منظم بررسی میکنند، فرصت بیشتری برای شناسایی مشکلات احتمالی خواهند داشت.
برای مدیریت منظمتر اطلاعات مالی، دریافتها و پرداختها، میتوانید امکانات حسابداری و دریافت و پرداخت مالییار را بررسی کنید. همچنین برای آشنایی با سایر راهکارهای مرتبط، به وبسایت مالییار مراجعه کنید.