عافیت برخی صاحبان مشاغل از صدور صورتحساب الکترونیکی نوع اول و دوم در سال 1405
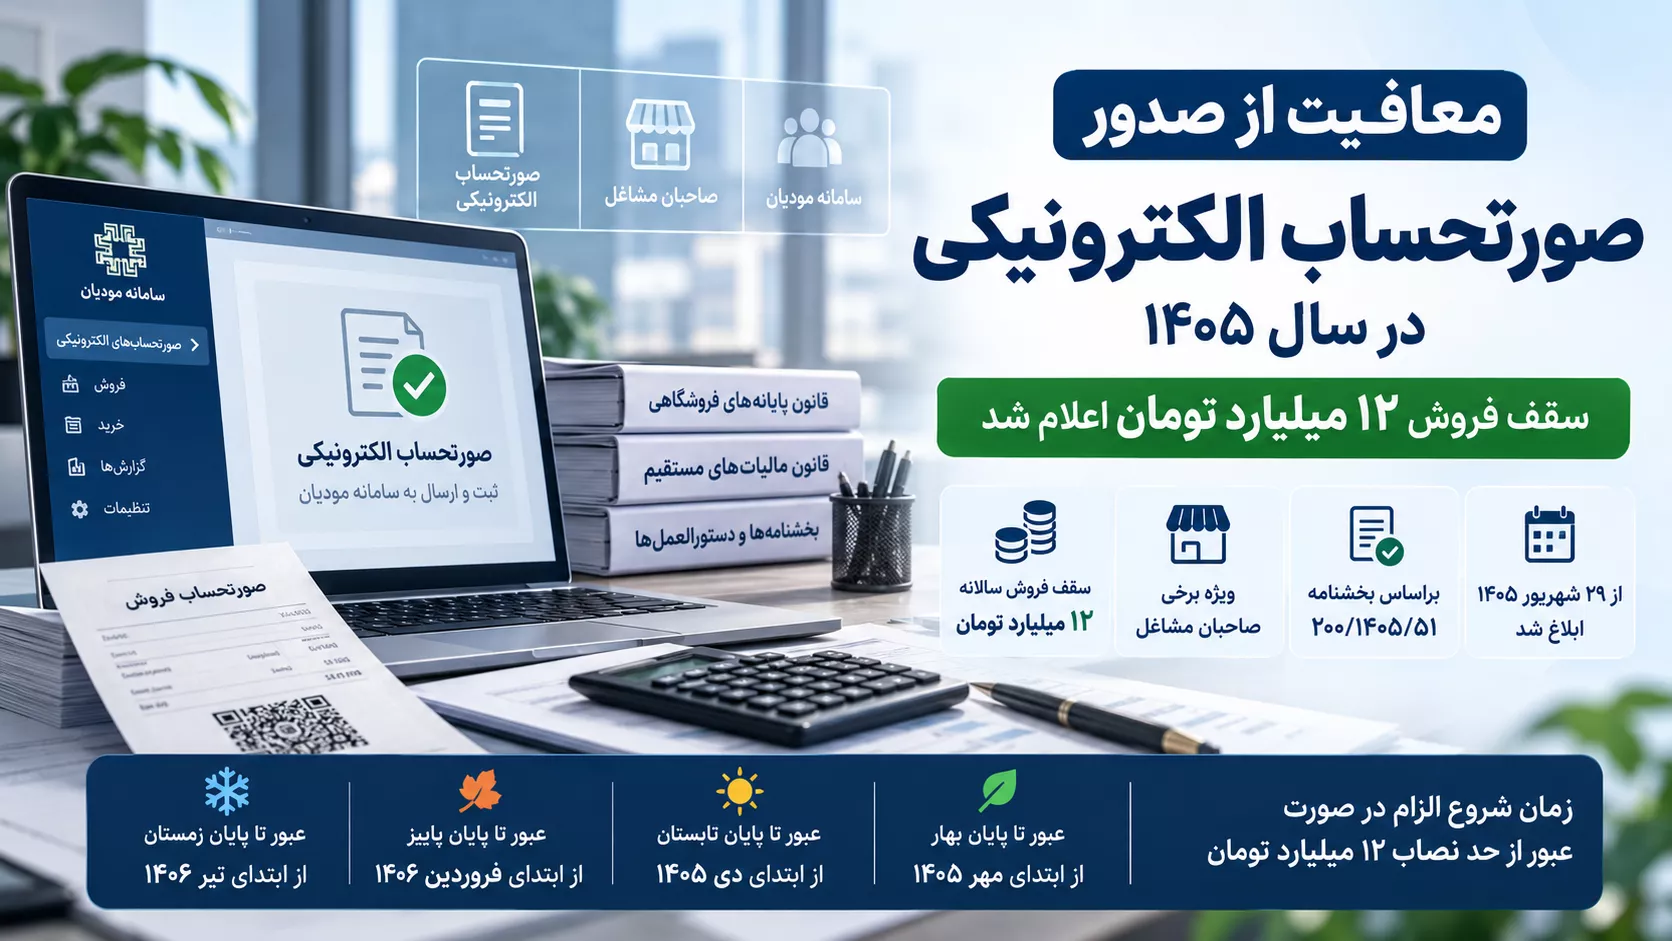
بر اساس بخشنامه شماره 200/1405/51 مورخ 29 شهریور 1405 سازمان امور مالیاتی کشور، ضوابط معافیت برخی صاحبان مشاغل از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سال 1405 اعلام شد.
طبق این بخشنامه و در اجرای ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان، صاحبان مشاغل مشمول فصل چهارم باب سوم قانون مالیاتهای مستقیم که شرایط مقرر را داشته باشند، مادامی که مجموع فروش کالا و خدمات آنها در سال 1405 کمتر از 120 میلیارد ریال (12 میلیارد تومان) باشد، از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مودیان معاف خواهند بود.
زمان پایان معافیت در صورت عبور از حد نصاب
در صورتی که مجموع فروش مؤدی در سال 1405 از حد نصاب 120 میلیارد ریال عبور کند، زمان الزام به صدور صورتحساب الکترونیکی به شرح زیر خواهد بود:
- عبور از نصاب تا پایان بهار 1405: پایان معافیت از ابتدای مهر 1405
- عبور از نصاب تا پایان تابستان 1405: پایان معافیت از ابتدای دی 1405
- عبور از نصاب تا پایان پاییز 1405: پایان معافیت از ابتدای فروردین 1406
- عبور از نصاب تا پایان زمستان 1405: پایان معافیت از ابتدای تیر 1406
حد نصاب یادشده برای اشخاص حقیقی، اعم از پروندههای انفرادی یا مشارکتی، به ازای هر پرونده مالیاتی محاسبه خواهد شد.
چه کسانی مشمول این معافیت نیستند؟
بر اساس این بخشنامه، برخی گروهها بدون توجه به میزان فروش سالانه ملزم به صدور صورتحساب الکترونیکی هستند؛ از جمله اشخاص حقوقی، برخی صاحبان حرف و مشاغل پزشکی و حقوقی مشمول مقررات مربوط، عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین، برخی فروشندگان مواد معدنی و واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده.
همچنین تأکید شده است مؤدیانی که به دلیل عبور از حد نصاب فروش یا سایر شرایط قانونی، الزام آنها به صدور صورتحساب الکترونیکی آغاز شده باشد، حتی در صورت کاهش فروش در دورههای بعد، امکان استفاده مجدد از این معافیت را نخواهند داشت.
طبق بخش دیگری از بخشنامه، در مواردی که مؤدی صرفاً عرضهکننده کالا یا خدمات با نرخ مالیات بر ارزش افزوده یکسان باشد، تا پایان سال 1405 رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی وی، با رعایت شرایط مقرر، میتواند به عنوان صورتحساب الکترونیکی محسوب شود.
معافیت از صدور صورتحساب الکترونیکی در سال 1405؛ سقف فروش 12 میلیارد تومان اعلام شد
سازمان امور مالیاتی کشور با صدور بخشنامه شماره 200/1405/51 مورخ 29 شهریور 1405، شرایط معافیت برخی صاحبان مشاغل از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مودیان را برای سال 1405 اعلام کرد.
براساس این بخشنامه و در اجرای ماده 14 مکرر قانون پایانههای فروشگاهی و سامانه مودیان، برخی صاحبان مشاغل در صورتی که مجموع فروش کالا و خدمات آنها در سال 1405 از 120 میلیارد ریال، معادل 12 میلیارد تومان عبور نکند، میتوانند از معافیت صدور صورتحساب الکترونیکی نوع اول و دوم استفاده کنند.
این معافیت شامل همه فعالان اقتصادی نمیشود و برای برخی گروههای شغلی، صرفنظر از میزان فروش، همچنان الزام به صدور صورتحساب الکترونیکی وجود دارد. همچنین در صورت عبور فروش مؤدی از حد نصاب تعیینشده، الزام به صدور صورتحساب الکترونیکی از دوره مشخصی آغاز خواهد شد. اطلاعات منتشرشده درباره سقف 120 میلیارد ریالی و زمانبندی عبور از حد نصاب با متن بخشنامه ارسالی مطابقت دارد.
سقف معافیت از صدور صورتحساب الکترونیکی در سال 1405 چقدر است؟
براساس بخشنامه جدید سازمان امور مالیاتی، حد نصاب فروش برای برخورداری از معافیت موضوع ماده 14 مکرر در سال 1405، مبلغ 120 میلیارد ریال است.
به بیان ساده، این مبلغ معادل:
120,000,000,000 ریال = 12,000,000,000 تومان
است.
بنابراین، صاحبان مشاغلی که مشمول شرایط این بخشنامه باشند و مجموع فروش کالا و خدمات آنها در سال 1405 از 12 میلیارد تومان تجاوز نکند، میتوانند از معافیت صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم برخوردار شوند.
نکته مهم این است که صرفاً کمتر بودن فروش از 12 میلیارد تومان برای استفاده از این معافیت کافی نیست؛ زیرا برخی اشخاص و فعالیتها به موجب قوانین و مقررات دیگر، بدون توجه به مبلغ فروش، مکلف به صدور صورتحساب الکترونیکی هستند.
چه کسانی در سال 1405 از صدور صورتحساب الکترونیکی معاف هستند؟
مطابق بخشنامه، صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال 1404 حسب مقررات مربوط از صدور صورتحساب الکترونیکی معاف بودهاند، در صورت رعایت شرایط تعیینشده میتوانند در سال 1405 نیز از این معافیت استفاده کنند.
همچنین صاحبان مشاغلی که در سال 1405 شروع به فعالیت کردهاند، در صورتی که از گروههای مستثنیشده نباشند و فروش آنها از حد نصاب مقرر عبور نکند، میتوانند مشمول معافیت ماده 14 مکرر باشند.
در نتیجه یکی از مهمترین ملاکها برای ادامه معافیت، بررسی مجموع فروش کالا و خدمات مؤدی در طول سال 1405 است.
اگر فروش از 12 میلیارد تومان عبور کند چه اتفاقی میافتد؟
عبور از حد نصاب 120 میلیارد ریالی به این معنا نیست که مؤدی دقیقاً از همان روز موظف به صدور صورتحساب الکترونیکی نوع اول و دوم میشود.
براساس جدول مندرج در بخشنامه، زمان شروع الزام به صدور صورتحساب الکترونیکی با توجه به دورهای که مؤدی از حد نصاب عبور کرده است تعیین میشود:
| زمان عبور مجموع فروش از 120 میلیارد ریال | زمان پایان معافیت و شروع الزام |
|---|---|
| از ابتدای سال 1405 تا پایان بهار 1405 | ابتدای مهرماه 1405 |
| از ابتدای سال 1405 تا پایان تابستان 1405 | ابتدای دیماه 1405 |
| از ابتدای سال 1405 تا پایان پاییز 1405 | ابتدای فروردینماه 1406 |
| از ابتدای سال 1405 تا پایان زمستان 1405 | ابتدای تیرماه 1406 |
بنابراین مؤدی باید فروش تجمعی خود را در طول سال کنترل کند. برای مثال اگر مجموع فروش یک صاحب کسبوکار تا پایان تابستان سال 1405 از 12 میلیارد تومان عبور کند، معافیت او تا پایان آذر ادامه خواهد داشت و از ابتدای دیماه 1405 مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم خواهد بود.
حد نصاب فروش برای هر پرونده مالیاتی محاسبه میشود
یکی دیگر از نکات مهم بخشنامه، نحوه محاسبه حد نصاب برای اشخاص حقیقی است.
براساس متن بخشنامه، حد نصاب موضوع ماده 14 مکرر در خصوص پروندههای اشخاص حقیقی، اعم از پرونده انفرادی یا پرونده مشارکتی، به ازای هر پرونده مالیاتی محاسبه میشود.
بنابراین در بررسی مشمول بودن یا نبودن یک صاحب کسبوکار، پرونده مالیاتی مربوط به فعالیت موردنظر مبنای محاسبه قرار میگیرد.
این موضوع بهخصوص برای اشخاصی که دارای چند فعالیت یا چند پرونده مالیاتی هستند اهمیت دارد و لازم است وضعیت هر پرونده با توجه به مقررات مربوط بررسی شود.
ارتباط فروش سالهای قبل با معافیت سال 1405
در متن بخشنامه علاوه بر حد نصاب سال 1405، به وضعیت فروش صاحبان مشاغل در سالهای قبل نیز اشاره شده است.
براساس بخشنامه، برای بررسی شرایط برخی مودیان، حد نصاب فروش سالهای گذشته نیز مورد توجه قرار میگیرد. در متن ابلاغیه از حد نصابهای 180 میلیارد ریال برای سال 1402 و 144 میلیارد ریال برای سالهای 1403 و 1404 یاد شده است.
برای سال 1405 این حد نصاب به 120 میلیارد ریال رسیده است.
بنابراین کسبوکارهایی که به حد نصابهای مقرر رسیده یا از آنها عبور کردهاند باید وضعیت الزام خود را با توجه به دوره عبور از حد نصاب و مقررات سال مربوط بررسی کنند.
چه کسانی مشمول معافیت 12 میلیارد تومانی نیستند؟
بخشنامه سازمان امور مالیاتی تصریح کرده است که برخی اشخاص و فعالیتها، فارغ از میزان فروش سالانه، ملزم به صدور صورتحساب الکترونیکی هستند و نمیتوانند صرفاً با استناد به کمتر بودن فروش از 120 میلیارد ریال از معافیت ماده 14 مکرر استفاده کنند.
از جمله گروههای ذکرشده در بخشنامه میتوان به موارد زیر اشاره کرد:
- اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم؛ صاحبان برخی حرف و مشاغل از جمله فعالیتهای پزشکی، پیراپزشکی، داروسازی و داروخانهها، دامپزشکی، فروشندگان تجهیزات پزشکی و همچنین برخی فعالان حوزه خدمات حقوقی؛ عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین؛ برخی فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی؛ و واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که طبق تشخیص مراجع مربوط استانداردها و ضوابط زیستمحیطی را رعایت نمیکنند.
جزئیات گروههای مستثنیشده در متن بخشنامه و قوانین ارجاعی آن تعیین شده است و بنابراین مؤدی باید علاوه بر مبلغ فروش، نوع شخصیت، نوع فعالیت و مقررات اختصاصی حرفه خود را نیز بررسی کند. فهرست منتشرشده از گروههای مستثنی نیز همین دستههای اصلی را تأیید میکند.
اشخاص حقوقی مشمول این معافیت هستند؟
یکی از نکات مهم بخشنامه این است که اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم در فهرست استثنائات قرار گرفتهاند.
در نتیجه، نمیتوان صرفاً با این استدلال که فروش یک شرکت کمتر از 12 میلیارد تومان است، نتیجه گرفت که آن شرکت از صدور صورتحساب الکترونیکی نوع اول و دوم معاف است.
این بخش از مقررات اهمیت زیادی برای شرکتها، حسابداران و مدیران مالی دارد؛ زیرا سقف 12 میلیارد تومان در این بخشنامه عمدتاً در ارتباط با صاحبان مشاغل و اشخاص حقیقی واجد شرایط مطرح شده و وضعیت اشخاص حقوقی باید براساس تکالیف قانونی خاص آنها بررسی شود.
پزشکان و مشاغل مرتبط با حوزه درمان چه وضعیتی دارند؟
بخشنامه برای برخی صاحبان حرف و مشاغل نیز استثنا در نظر گرفته است.
مشاغلی مانند پزشکی، پیراپزشکی، داروسازی، داروخانهها، دامپزشکی و برخی فروشندگان تجهیزات پزشکی که براساس مقررات خاص مکلف به انجام تکالیف مربوط به صدور صورتحساب الکترونیکی شدهاند، نمیتوانند تنها براساس پایین بودن مبلغ فروش از حد نصاب 12 میلیارد تومان، خود را مشمول معافیت بدانند.
بنابراین برای این گروهها، مقررات اختصاصی مربوط به حرفه و تکالیف تعیینشده در قوانین و بودجههای سنواتی نیز باید همزمان مورد توجه قرار گیرد.
وضعیت طلافروشان در معافیت ماده 14 مکرر
فعالان حوزه طلا، جواهر و پلاتین نیز در بخشنامه بهصورت جداگانه مورد اشاره قرار گرفتهاند.
عرضهکنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین، با توجه به مقررات ویژه این حوزه، مشمول تکالیف اختصاصی صدور صورتحساب الکترونیکی هستند و سقف عمومی معافیت ماده 14 مکرر لزوماً برای آنها قابل استفاده نیست.
به همین دلیل فعالان این صنف باید تکالیف سامانه مودیان را براساس مقررات اختصاصی طلا و جواهر بررسی کنند.
اگر فروش در سال بعد کاهش پیدا کند، معافیت دوباره برقرار میشود؟
یکی از مهمترین نکات بخشنامه این است که اگر مؤدی در یک دوره، به دلیل عبور از حد نصاب فروش یا سایر شرایط قانونی مشمول الزام صدور صورتحساب الکترونیکی شود، کاهش فروش در دورههای بعد الزاماً باعث بازگشت مجدد معافیت نمیشود.
به عبارت دیگر، اگر کسبوکاری از حد نصاب مربوط عبور کند و براساس مقررات وارد چرخه الزامی صدور صورتحساب الکترونیکی شود، نمیتواند صرفاً به دلیل کاهش فروش در دورههای بعد مجدداً از معافیت ماده 14 مکرر استفاده کند.
این موضوع برای کسبوکارهایی که فروش آنها نزدیک به حد نصاب 12 میلیارد تومان است بسیار مهم است؛ زیرا عبور از سقف فروش میتواند وضعیت تکالیف آنها در سامانه مودیان را برای دورههای بعد نیز تغییر دهد.
آیا رسید کارتخوان میتواند صورتحساب الکترونیکی محسوب شود؟
در بخش پایانی بخشنامه به یک تسهیل مهم نیز اشاره شده است.
در صورتی که مؤدی عرضهکننده کالا یا خدماتی باشد که نرخ مالیات بر ارزش افزوده آنها یکسان است، با رعایت ضوابط مقرر، تا پایان سال 1405 رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی میتواند در شرایط تعیینشده در حکم صورتحساب الکترونیکی باشد.
بنابراین برخی کسبوکارها ممکن است تحت شرایط مشخص برای تمام فروشهای خود نیازمند صدور صورتحساب الکترونیکی با اطلاعات کامل مشابه صورتحساب نوع اول نباشند و رسید پایانه فروش یا درگاه پرداخت آنها بتواند نقش صورتحساب الکترونیکی را ایفا کند.
با این حال استفاده از این حکم به شرایط فعالیت، نرخ مالیات کالا یا خدمت و سایر ضوابط قانونی وابسته است و نباید آن را به تمام صاحبان مشاغل تعمیم داد.
آیا این بخشنامه در مناطق آزاد نیز اجرا میشود؟
در بخشنامه تأکید شده است که مقررات مربوط صرفاً محدود به فعالان اقتصادی مستقر در سرزمین اصلی نیست.
فعالان اقتصادی مستقر در مناطق آزاد تجاری ـ صنعتی و سایر مناطق کشور نیز حسب شرایط قانونی مشمول مقررات مرتبط خواهند بود.
بنابراین محل استقرار کسبوکار بهتنهایی سبب خروج مؤدی از شمول تکالیف سامانه مودیان نمیشود و باید نوع فعالیت، شخصیت مؤدی و سایر شرایط قانونی نیز مورد بررسی قرار گیرد.
تفاوت معافیت از صدور صورتحساب با معافیت مالیاتی چیست؟
یکی از موضوعاتی که ممکن است برای برخی مودیان موجب ابهام شود، تفاوت میان معافیت از صدور صورتحساب الکترونیکی و معافیت از پرداخت مالیات است.
معافیتی که در ماده 14 مکرر و بخشنامه جدید مطرح شده، مربوط به تکلیف صدور و ثبت برخی انواع صورتحساب الکترونیکی در سامانه مودیان است.
بنابراین برخورداری از این معافیت به این معنا نیست که مؤدی بهطور کلی از مالیات عملکرد، مالیات بر ارزش افزوده یا سایر تکالیف مالیاتی معاف شده است.
ممکن است یک صاحب کسبوکار از صدور صورتحساب الکترونیکی نوع اول و دوم معاف باشد، اما همچنان موظف به انجام سایر تکالیف مالیاتی خود، از جمله ثبت و نگهداری اطلاعات، تسلیم اظهارنامه یا پرداخت مالیاتهای متعلق باشد.
صاحبان مشاغل در سال 1405 چه اقدامی باید انجام دهند؟
با توجه به اجرای این بخشنامه، صاحبان مشاغل بهتر است فروش تجمعی سال 1405 خود را بهصورت مستمر کنترل کنند.
برای مثال کسبوکاری که در پایان تیرماه هنوز 8 میلیارد تومان فروش دارد، ممکن است مشمول معافیت باشد؛ اما اگر مجموع فروش آن تا شهریورماه از 12 میلیارد تومان عبور کند، باید برای شروع صدور صورتحساب الکترونیکی از ابتدای دیماه 1405 آماده باشد.
در چنین شرایطی، اطلاع از تاریخ دقیق عبور از حد نصاب اهمیت زیادی دارد؛ زیرا تعیین میکند مؤدی از چه تاریخی ملزم به ثبت صورتحسابهای الکترونیکی در سامانه مودیان خواهد بود.
استفاده از نرمافزار حسابداری یا نرمافزار واسط سامانه مودیان که بتواند فروش تجمعی مؤدی را کنترل کرده و نزدیک شدن به حد نصاب قانونی را نمایش دهد، میتواند از ایجاد خطا در اجرای تکالیف مالیاتی جلوگیری کند.
جمعبندی بخشنامه معافیت صورتحساب الکترونیکی سال 1405
براساس بخشنامه شماره 200/1405/51 سازمان امور مالیاتی، حد نصاب عمومی مورد اشاره برای برخورداری صاحبان مشاغل واجد شرایط از معافیت صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سال 1405، 120 میلیارد ریال یا 12 میلیارد تومان تعیین شده است.
با این حال، تعیین وضعیت هر مؤدی صرفاً براساس مبلغ فروش انجام نمیشود. نوع شخصیت مؤدی، نوع فعالیت، تکالیف اختصاصی شغلی، سابقه عبور از حد نصاب و زمان عبور از سقف فروش نیز در تعیین تاریخ شروع الزام به صدور صورتحساب الکترونیکی مؤثر است.
برای مؤدیانی که در طول سال 1405 از سقف 12 میلیارد تومان عبور میکنند، تاریخ شروع الزام براساس فصل عبور از حد نصاب متفاوت خواهد بود؛ بهگونهای که عبور تا پایان بهار باعث شروع الزام از مهر 1405، عبور تا پایان تابستان باعث شروع الزام از دی 1405، عبور تا پایان پاییز باعث شروع الزام از فروردین 1406 و عبور تا پایان زمستان باعث شروع الزام از تیر 1406 میشود.