ماده 9 قانون سامانه مؤدیان چیست؟ بررسی نحوه اصلاح صورتحساب و جرایم ماده 22
قانون پایانههای فروشگاهی و سامانه مؤدیان یکی از مهمترین قوانین مالیاتی کشور است که با هدف شفافسازی معاملات، کاهش فرار مالیاتی و الکترونیکیکردن فرآیند صدور و ثبت صورتحسابها اجرا میشود.
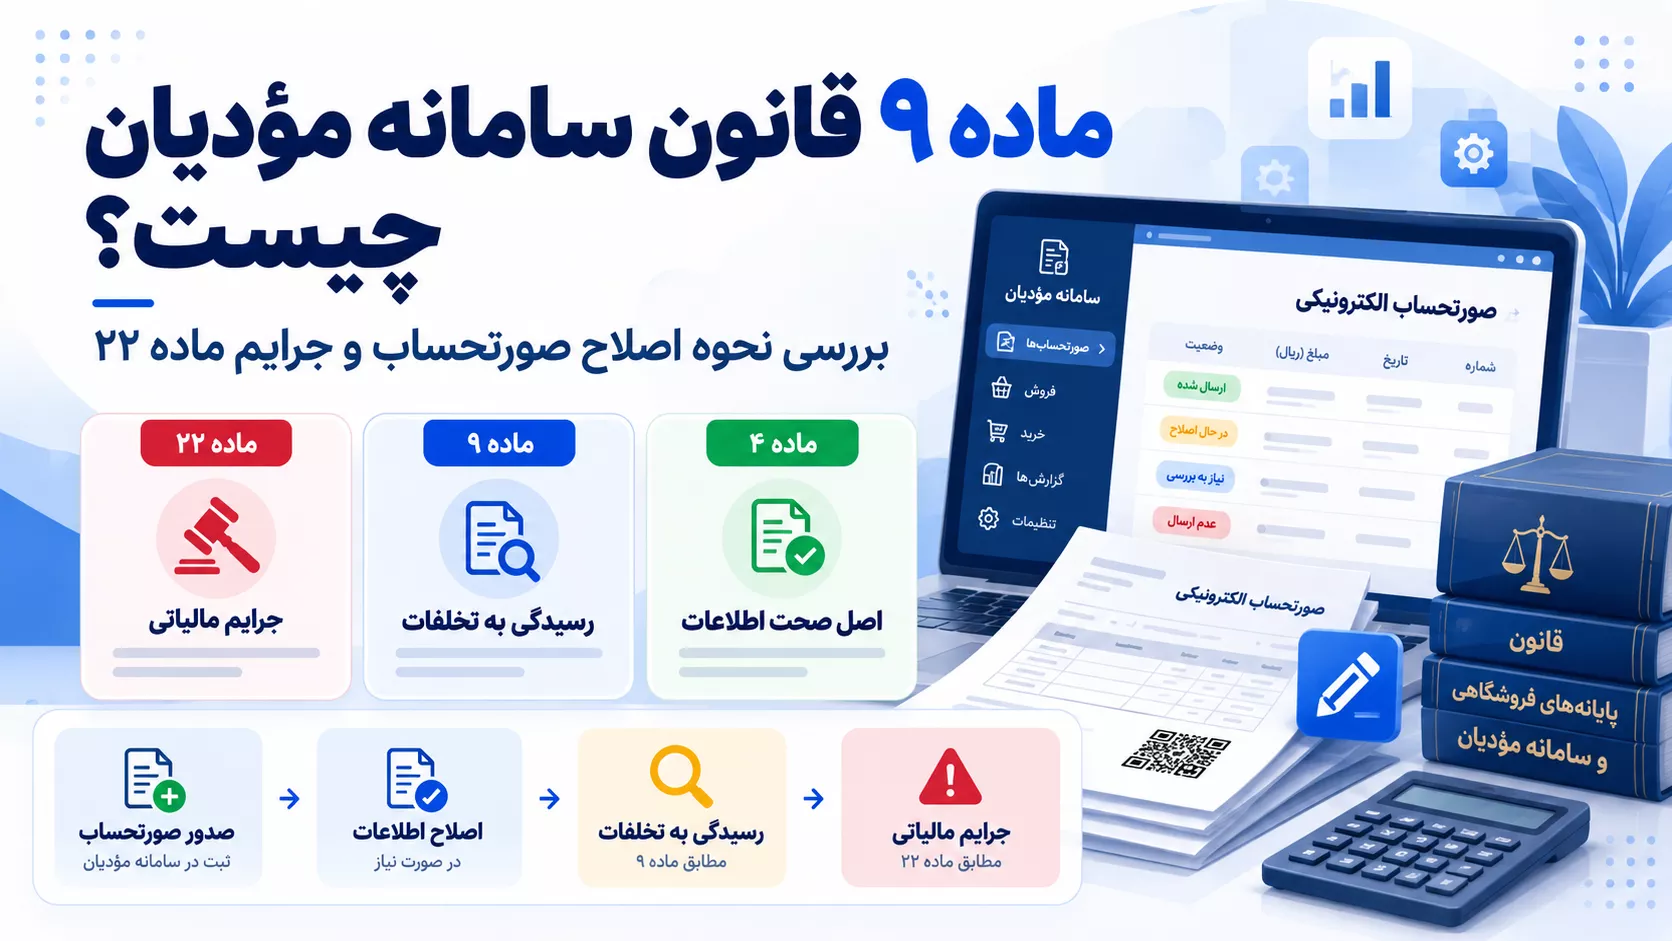
در این قانون، مواد 4، 9 و 22 اهمیت ویژهای برای صاحبان کسبوکار، حسابداران و مدیران مالی دارند؛ زیرا به اعتبار اطلاعات ثبتشده در سامانه مؤدیان، نحوه رسیدگی به تخلفات و جرایم ناشی از رعایتنکردن الزامات قانونی مربوط میشوند.
یکی از پرسشهای رایج مؤدیان این است که اگر صورتحساب الکترونیکی در موعد قانونی صادر یا ارسال نشده باشد، چه اتفاقی میافتد؟ آیا امکان اصلاح اطلاعات وجود دارد؟ آیا ارسال صورتحساب پس از موعد قانونی موجب حذف جریمه میشود؟
در این مقاله از مجله مالیاتی مالییار به بررسی ماده 9 قانون سامانه مؤدیان، ارتباط آن با ماده 4، جرایم ماده 22 و نکات کاربردی مدیریت صورتحسابهای الکترونیکی میپردازیم.
ماده 9 قانون پایانههای فروشگاهی و سامانه مؤدیان چیست؟
ماده 9 قانون پایانههای فروشگاهی و سامانه مؤدیان به نحوه برخورد سازمان امور مالیاتی با برخی تخلفات مؤدیان در ثبت و اعلام اطلاعات معاملات اختصاص دارد.
بر اساس این ماده، چنانچه سازمان امور مالیاتی متوجه تخلفاتی مانند کتمان معاملات، خودداری از صدور صورتحساب الکترونیکی یا ثبت نادرست مبلغ و مقدار فروش شود، موضوع را از طریق سامانه مؤدیان به مؤدی اطلاع میدهد.
پس از اعلام تخلف، مؤدی میتواند اطلاعات اعلامشده را بپذیرد و نسبت به ثبت یا اصلاح آن اقدام کند یا در صورت مخالفت، موضوع را از مسیر قانونی پیگیری کند.
نکته مهم: ماده 9 در اصل درباره فرآیند شناسایی، اعلام و رسیدگی به تخلفات است. بنابراین نباید آن را صرفاً یک روش عمومی برای ارسال صورتحسابهای خارج از موعد دانست.
صورتحساب موضوع ماده 9 چیست؟
در برخی فرآیندهای اجرایی سامانه مؤدیان، عنوان «صورتحساب موضوع ماده 9» برای صورتحسابهایی به کار میرود که در چارچوب رسیدگی به تخلفات موضوع این ماده ثبت یا اصلاح میشوند.
این عنوان با الگوهای صورتحساب الکترونیکی تفاوت دارد.
برای مثال، الگوهای صورتحساب به نوع معامله و اطلاعات موردنیاز آن مربوط هستند؛ اما موضوع ماده 9 به فرآیند رسیدگی و اصلاح اطلاعات در چارچوب قانون ارتباط دارد.
بنابراین هر صورتحسابی که با تأخیر ارسال شود، الزاماً صورتحساب موضوع ماده 9 محسوب نمیشود.
مثال کاربردی از صورتحساب ارسالنشده
فرض کنید یک شرکت در تابستان سال 1404 کالایی به ارزش 500 میلیون تومان فروخته، اما صورتحساب الکترونیکی مربوط به آن را در مهلت قانونی صادر یا ارسال نکرده است.
اگر سازمان امور مالیاتی این موضوع را شناسایی و از طریق سامانه مؤدیان به شرکت اعلام کند، مؤدی باید مطابق فرآیند قانونی نسبت به پذیرش و اصلاح اطلاعات یا اعتراض به موضوع اقدام کند.
ثبت صورتحساب در این شرایط میتواند بخشی از فرآیند اصلاح تخلف باشد، اما بهتنهایی موجب از بین رفتن مسئولیت ناشی از عدم صدور بهموقع صورتحساب نخواهد شد.
تخلفات مشمول ماده 9 قانون سامانه مؤدیان
ماده 9 به چند مورد مهم از تخلفات مالیاتی اشاره میکند.
1. کتمان فعالیت یا معاملات
کتمان معامله زمانی اتفاق میافتد که مؤدی تمام یا بخشی از فعالیتهای اقتصادی یا معاملات خود را مطابق الزامات قانونی اعلام نکند.
برای مثال، یک شرکت در طول دوره مالیاتی فروشهایی انجام داده، اما بخشی از این معاملات در اطلاعات ثبتشده آن منعکس نشده است.
2. خودداری از صدور صورتحساب الکترونیکی
یکی از الزامات اصلی قانون پایانههای فروشگاهی، صدور صورتحساب الکترونیکی برای معاملات مشمول است.
اگر مؤدی با وجود تکلیف قانونی، صورتحساب الکترونیکی صادر نکند، ممکن است مشمول مقررات ماده 9 و جرایم ماده 22 شود.
3. کماظهاری یا بیشاظهاری در مبلغ یا مقدار فروش
ثبت اطلاعات نادرست درباره مبلغ یا مقدار کالا و خدمات نیز از موارد مطرحشده در ماده 9 است.
برای مثال، اگر فروش واقعی یک شرکت 800 میلیون تومان باشد، اما اطلاعات فروش به مبلغ 500 میلیون تومان ثبت شود، اختلاف ایجادشده میتواند از مصادیق کماظهاری باشد.
پس از اعلام تخلف ماده 9 چه اتفاقی میافتد؟
پس از شناسایی و اعلام تخلف توسط سازمان امور مالیاتی، دو وضعیت اصلی قابل تصور است.
حالت اول: مؤدی تخلف را میپذیرد
اگر مؤدی موارد اعلامشده توسط سازمان امور مالیاتی را بپذیرد، باید نسبت به ثبت یا اصلاح اطلاعات در کارپوشه خود اقدام کند.
در این حالت، مطابق ماده 9، مؤدی صرفاً مشمول جرایم موضوع ماده 22 خواهد شد و پرونده از مسیر اختلاف و حسابرسی پیشبینیشده در این ماده ادامه پیدا نمیکند.
البته پذیرش تخلف به معنای بخشودگی خودکار جرایم نیست.
حالت دوم: مؤدی تخلف را نمیپذیرد یا اطلاعات را اصلاح نمیکند
اگر مؤدی تخلف اعلامشده را نپذیرد یا از ثبت و اصلاح اطلاعات خودداری کند، موضوع همراه با اسناد و مدارک به هیأت حل اختلاف مالیاتی ارجاع میشود.
در صورت تأیید تخلف توسط هیأت، سازمان امور مالیاتی میتواند نسبت به حسابرسی دورههای مالیاتی سال وقوع تخلف اقدام کند.
همچنین جرایم موضوع ماده 22 نیز حسب مورد قابل اعمال خواهد بود.
آیا اصلاح صورتحساب بعد از اعلام تخلف باعث حذف جریمه میشود؟
خیر. ثبت یا اصلاح صورتحساب پس از اعلام تخلف، بهصورت خودکار جریمه را حذف نمیکند.
این موضوع یکی از مهمترین نکاتی است که حسابداران و مدیران مالی باید به آن توجه کنند.
برای مثال، اگر یک شرکت در موعد مقرر صورتحساب الکترونیکی صادر نکرده باشد و بعداً اطلاعات آن را در سامانه مؤدیان ثبت کند، این اقدام لزوماً تخلف قبلی را از بین نمیبرد.
با این حال، پذیرش تخلف و اصلاح اطلاعات میتواند از ادامه فرآیند ارجاع به هیأت حل اختلاف و حسابرسی موضوع ماده 9 جلوگیری کند.
باید میان سه موضوع تفاوت قائل شد:
-
اصلاح اطلاعات نادرست یا ثبتنشده
-
رفع مغایرتهای موجود در کارپوشه سامانه مؤدیان
-
اعمال، بخشودگی یا مطالبه جرایم مالیاتی
هر یک از این موارد تابع شرایط و مقررات قانونی مربوط به خود است.
ارتباط ماده 4 با ماده 9 قانون سامانه مؤدیان
برای درک بهتر نحوه رسیدگی مالیاتی در سامانه مؤدیان، باید ارتباط مواد 4 و 9 را بررسی کنیم.
ماده 4 قانون سامانه مؤدیان چه میگوید؟
بر اساس ماده 4، اصل بر صحت اطلاعاتی است که مؤدی در سامانه مؤدیان ثبت میکند؛ مگر اینکه خلاف آن اثبات شود.
این اصل یکی از مهمترین مبانی قانونی در فرآیند رسیدگی به اطلاعات ثبتشده مؤدیان است.
در چارچوب این ماده، مأموران مالیاتی اصولاً نمیتوانند صرفاً برای بررسی اطلاعات ثبتشده، بدون وجود شرایط قانونی، به محل فعالیت مؤدی مراجعه کرده یا دفاتر و اسناد او را مطالبه کنند.
ماده 9 چه ارتباطی با ماده 4 دارد؟
ماده 9 شرایط برخورد با تخلفات مربوط به ثبت اطلاعات و صدور صورتحساب را مشخص میکند.
چنانچه تخلفی طبق فرآیند قانونی شناسایی و اثبات شود، امکان رسیدگی و حسابرسی مطابق شرایط مقرر فراهم میشود.
بنابراین:
ماده 4 بر اصل صحت اطلاعات ثبتشده تأکید دارد و ماده 9 سازوکار قانونی رسیدگی به تخلفات احتمالی را تعیین میکند.
این ارتباط نشان میدهد که ثبت صحیح، کامل و بهموقع اطلاعات در سامانه مؤدیان تا چه اندازه برای کاهش ریسک مالیاتی کسبوکارها اهمیت دارد.
ماده 22 قانون پایانههای فروشگاهی و سامانه مؤدیان چیست؟
ماده 22 به جرایم مربوط به رعایتنکردن تکالیف مقرر در قانون پایانههای فروشگاهی و سامانه مؤدیان اختصاص دارد.
این ماده برای تخلفات مختلف، جرایم مالی و در برخی موارد محرومیت از معافیتها و مشوقهای مالیاتی را پیشبینی کرده است.
جدول جرایم ماده 22 قانون سامانه مؤدیان
| نوع تخلف | جریمه مقرر در متن پایه قانون |
|---|---|
| عدم صدور صورتحساب الکترونیکی | 10٪ مجموع فروش بدون صورتحساب یا 20 میلیون ریال، هرکدام بیشتر باشد |
| عدم عضویت یا استفادهنکردن از سامانه مؤدیان و برخی تخلفات مرتبط با حافظه مالیاتی | 10٪ مجموع فروش مربوط یا 20 میلیون ریال، هرکدام بیشتر باشد |
| اعلامنکردن حساب بانکی واحد اقتصادی | 10٪ فروش انجامشده از طریق حساب اعلامنشده یا 20 میلیون ریال، هرکدام بیشتر باشد |
| تحویلندادن صورتحساب چاپی یا حذف و مخدوشکردن آن | 2٪ مبلغ صورتحسابهای مربوط یا 20 میلیون ریال، هرکدام بیشتر باشد |
| رعایتنکردن احکام مواد 12، 13 و 14 | 1٪ مبلغ فروش گزارشنشده یا 10 میلیون ریال، هرکدام بیشتر باشد |
توجه: مبالغ جدول، ارقام مندرج در متن پایه قانون هستند. برای تعیین جریمه قابل اعمال در هر سال، باید اصلاحات قانونی، تعدیل مبالغ، مقررات انتقالی و بخشنامههای معتبر مربوط به دوره مالیاتی بررسی شوند.
جریمه عدم صدور صورتحساب الکترونیکی
یکی از مهمترین جرایم ماده 22، مربوط به صادرنکردن صورتحساب الکترونیکی است.
مطابق متن پایه قانون، جریمه این تخلف برابر است با 10 درصد مجموع فروش انجامشده بدون صدور صورتحساب الکترونیکی یا مبلغ ثابت مقرر در قانون، هرکدام بیشتر باشد.
مثال محاسبه جریمه:
فرض کنید یک شرکت مشمول، فروشهایی به ارزش یک میلیارد تومان داشته باشد که صورتحساب الکترونیکی آنها را برخلاف تکلیف قانونی صادر نکرده است.
در این مثال، 10 درصد مبلغ فروش برابر با 100 میلیون تومان خواهد بود.
این محاسبه صرفاً برای نمایش نحوه اعمال درصد جریمه است و مبلغ نهایی باید با توجه به قانون و مقررات معتبر دوره مربوط تعیین شود.
جریمه عدم عضویت در سامانه مؤدیان
عدم عضویت در سامانه مؤدیان یا رعایتنکردن برخی تکالیف مرتبط با پایانه فروشگاهی و حافظه مالیاتی نیز میتواند مشمول جرایم ماده 22 باشد.
از جمله این تخلفات میتوان به استفادهنکردن از پایانه فروشگاهی یا حافظه مالیاتی، استفاده از حافظه مالیاتی متعلق به دیگران و واگذاری حافظه مالیاتی به اشخاص دیگر اشاره کرد.
در این موارد، علاوه بر جریمه مالی، محرومیت از برخی معافیتها، نرخ صفر و مشوقهای مالیاتی در سال مالی مربوط نیز پیشبینی شده است.
جریمه اعلامنکردن حساب بانکی تجاری
حسابهای بانکی مرتبط با فعالیت اقتصادی باید مطابق الزامات قانونی اعلام شوند.
عدم اعلام حساب بانکی واحد اقتصادی میتواند موجب اعمال جریمه نسبت به فروش انجامشده از طریق حساب اعلامنشده شود.
همچنین در موارد مقرر، محرومیت از برخی معافیتها و مشوقهای مالیاتی نیز وجود دارد.
جریمه رعایتنکردن مواد 12، 13 و 14
قانون پایانههای فروشگاهی و سامانه مؤدیان تکالیفی را در زمینه اعلام برخی تغییرات و وضعیت فعالیت اقتصادی مؤدیان تعیین کرده است.
رعایتنکردن احکام مواد 12، 13 و 14 در موارد مشمول، میتواند موجب جریمهای معادل یک درصد فروش گزارشنشده یا حداقل مبلغ مقرر در قانون شود.
جریمه اشخاص موضوع ماده 16 مکرر
برای اشخاص مشمول ماده 16 مکرر نیز ضمانت اجرای جداگانهای در زمینه صادرنکردن صورتحساب الکترونیکی پیشبینی شده است.
مطابق مقررات مربوط، جریمه میتواند معادل 10 درصد مبالغی باشد که صورتحساب الکترونیکی آنها صادر نشده یا اصل مالیات متعلق، هرکدام بیشتر باشد.
برای تشخیص اشخاص مشمول و نحوه محاسبه جریمه، لازم است متن معتبر ماده 16 مکرر و اصلاحات مرتبط بررسی شود.
چگونه از جرایم ماده 9 و ماده 22 جلوگیری کنیم؟
پیشگیری از جرایم مالیاتی نیازمند ثبت دقیق معاملات، کنترل مستمر اطلاعات و رعایت مهلتهای قانونی است.
برای کاهش ریسک تخلفات سامانه مؤدیان، اقدامات زیر توصیه میشود:
-
صدور بهموقع صورتحساب الکترونیکی: صورتحسابها باید در مهلتهای قانونی مربوط صادر و ارسال شوند.
-
کنترل وضعیت ارسال صورتحساب: صرف ثبت فاکتور در نرمافزار حسابداری به معنای ثبت موفق آن در سامانه مؤدیان نیست.
-
بررسی مغایرتهای فروش: مبالغ و مقادیر ثبتشده باید با معاملات واقعی و اسناد حسابداری مطابقت داشته باشند.
-
بررسی منظم کارپوشه مالیاتی: اعلانها، خطاها و موارد اعلامشده از سوی سازمان امور مالیاتی باید بهموقع بررسی شوند.
-
اصلاح اطلاعات مطابق مقررات: در صورت وجود اشتباه، باید از فرآیند قانونی متناسب با نوع خطا استفاده شود.
-
استفاده از نرمافزار حسابداری متصل به سامانه مؤدیان: یکپارچگی ثبت معاملات و ارسال صورتحساب میتواند احتمال خطاهای انسانی و مغایرت اطلاعات را کاهش دهد.
نقش نرمافزار حسابداری مالییار در مدیریت صورتحسابهای الکترونیکی
یکی از مشکلات رایج کسبوکارها، مدیریت جداگانه اطلاعات حسابداری و صورتحسابهای الکترونیکی است.
زمانی که اطلاعات فروش در یک سیستم ثبت شود و برای ارسال به سامانه مؤدیان دوباره در نرمافزار دیگری وارد شود، احتمال بروز خطا، مغایرت و فراموشی افزایش پیدا میکند.
نرمافزار حسابداری آنلاین مالییار با فراهمکردن امکانات حسابداری و ارسال صورتحساب الکترونیکی به سامانه مؤدیان، به کسبوکارها کمک میکند فرآیندهای مالی و مالیاتی خود را بهشکل یکپارچهتری مدیریت کنند.
استفاده از این ساختار میتواند مزایای زیر را به همراه داشته باشد:
-
کاهش ورود تکراری اطلاعات فاکتورها
-
افزایش دقت ثبت اطلاعات فروش
-
سادهترشدن مدیریت صورتحسابهای الکترونیکی
-
کاهش احتمال خطا در فرآیند ارسال اطلاعات
-
مدیریت منظمتر اسناد و اطلاعات مالی کسبوکار
البته استفاده از نرمافزار حسابداری بهتنهایی تضمینکننده معافیت از جرایم مالیاتی نیست و رعایت تکالیف قانونی همچنان بر عهده مؤدی خواهد بود.
پرسشهای متداول درباره ماده 9 قانون سامانه مؤدیان
آیا میتوان صورتحساب مربوط به سال گذشته را در سامانه مؤدیان ثبت کرد؟
ثبت صورتحساب مربوط به دورههای گذشته به شرایط قانونی، مهلتهای مقرر و فرآیندهای اجرایی سامانه بستگی دارد. هر صورتحساب معوقی را نمیتوان بدون بررسی شرایط، در قالب ماده 9 ثبت کرد.
آیا ارسال صورتحساب بعد از موعد قانونی باعث حذف جریمه میشود؟
خیر. ارسال یا اصلاح صورتحساب پس از موعد، بهتنهایی موجب حذف خودکار جریمه نمیشود. وضعیت جریمه باید بر اساس مقررات قانونی مربوط بررسی شود.
اگر مؤدی تخلف ماده 9 را بپذیرد چه میشود؟
مؤدی باید موارد اعلامشده را در کارپوشه خود ثبت یا اصلاح کند. در این وضعیت، مطابق ماده 9، صرفاً مشمول جرایم موضوع ماده 22 خواهد بود.
اگر مؤدی تخلف اعلامشده را نپذیرد چه اتفاقی میافتد؟
موضوع همراه با اسناد و مدارک به هیأت حل اختلاف مالیاتی ارجاع میشود. در صورت تأیید تخلف، امکان حسابرسی دورههای مالیاتی سال وقوع تخلف مطابق ماده 9 وجود دارد.
تفاوت ماده 4 و ماده 9 قانون سامانه مؤدیان چیست؟
ماده 4 بر اصل صحت اطلاعات ثبتشده در سامانه مؤدیان تأکید دارد، در حالی که ماده 9 فرآیند برخورد با برخی تخلفات و شرایط رسیدگی به آنها را مشخص میکند.
جریمه صادرنکردن صورتحساب الکترونیکی چقدر است؟
مطابق متن پایه بند مربوط در ماده 22، جریمه برابر با 10 درصد مجموع فروش بدون صورتحساب یا حداقل مبلغ ثابت قانونی، هرکدام بیشتر باشد، است. برای محاسبه قطعی باید مقررات معتبر همان دوره مالیاتی بررسی شود.
آیا استفاده از نرمافزار حسابداری آنلاین باعث کاهش جرایم مالیاتی میشود؟
نرمافزار حسابداری یکپارچه میتواند احتمال بروز خطا، فراموشی در ارسال صورتحساب و مغایرت اطلاعات را کاهش دهد؛ اما مسئولیت رعایت قانون و مهلتهای مالیاتی همچنان بر عهده مؤدی است.